
Portu recenze 2026: moje zkušenost, poplatky, výnosy a výběr peněz
Aktualizováno 12. 10. 2026: nový sazebník Portu (od 1. 9. 2026, DIP za 0,3 %), denní obchodování od 4. 2. 2026, rychlejší výběry, Portfolio 10, aktuální srovnání s Fondee.
Portu v kostce: rychlé odpovědi (říjen 2026)
| Otázka | Odpověď |
|---|---|
| Minimální vklad | 500 Kč (účet pro mladé do 26 let od 100 Kč), bez povinného měsíčního vkladu |
| Poplatek za správu | 1,0 % ročně do 0,5 mil. Kč, 0,8 % / 0,6 % / 0,4 % ve vyšších pásmech; fixace 5–15 let sníží sazbu o 20–40 % |
| DIP, dětský účet, do 26 let | 0,3 % / 0,25 % / poloviční sazba (0,5 % v základním pásmu) |
| Obchodování | každý pracovní den (od 4. 2. 2026), vklad do 8:00 se zainvestuje ještě ten den |
| Výběr peněz | zdarma, podle Portu zpravidla 2–4 pracovní dny |
| Portfolio 10 | nejrizikovější z 10 rizikových profilů Portfolia od Portu – akciové, pro horizont v řádu 15+ let |
| Výnosy | Portu zveřejňuje simulovanou historickou čistou výkonnost (po 1% poplatku) na portu.cz/lepsi-vynosy; minulé výnosy nejsou zárukou budoucích |
Pamatuju si přesně ten moment. Seděl jsem u kuchyňského stolu, před sebou výpis z běžného účtu, a uvědomil jsem si, že tam leží peníze, o kterých vlastně nic nevim. Nepracujou. Nerostou. Jen tam jsou — a inflace je pomalu, ale jistě žere. Věděl jsem, že s tim musim něco dělat. Ale akciový trhy? Znáš to — zdály se mi jako něco pro lidi s minimáčem na krku, tři monitory na stole a nervy z ocele. Zkusil jsem si najít brokera, otevřel účet, a pak jsem dva měsíce jenom zíral na červený a zelený čáry. Nakonec jsem ten účet nezavřel, ale přestal jsem se přihlašovat. Potřeboval jsem něco jiného. Něco, co funguje i bez toho, abych se stal finančním analytikem přes víkendy.
Tak jsem narazil na Portu. A dneska, po více než dvou letech, ti můžu říct, co to s námi penízi dělá, kolik mě to stojí, a jestli to má vůbec smysl. Bez reklamních frází. Bez slibů o zbohatnutí. Jen to, co jsem sám zažil a zjistil.
Co je Portu a proč by tě to mělo zajímat
Portu je česká investiční platforma, které se říká robo-advisor. Neboj, žádný robot ti nebude volat v noci a radit, co koupit. Jde o to, že ti na základě pár otázek poskládá investiční portfolio a pak se o něj stará automaticky. Nemusíš vybírat akcie, nemusíš sledovat trhy, nemusíš vůbec vědět, co je to P/E ratio. Prostě odpovíš na dotazník, pošleš peníze a necháš to odpracovat.
Celý proces je překvapivě přímočarý. Zaregistruješ se, vyplníš dotazník o svých cílech a vztahu k riziku, a Portu ti navrhne portfolio. To se skládá z ETF fondů — což jsou v podstatě košíky cenných papírů, které sledují celé trhy nebo sektory. Poměr závisí na tom, jak moc jsi ochotný riskovat. Řekneš, že chceš růst a nevadí ti výkyvy? Dostaneš portfolio s převahou akcií. Preferuješ klid a stabilitu? Bude to konzervativnější mix s větším podílem dluhopisů.
Portu má podle vlastních čísel přes 335 000 aktivních investorů (červenec 2026) a funguje pod licencí obchodníka s cennými papíry. Spadá pod dohled České národní banky, takže z hlediska regulace jde o seriózní záležitost. Za společností stojí Wood and Company, což je investiční firma s dlouhou historií na českém trhu. Tohle všechno jsem si ověřoval, než jsem tam poslal první korunu — a ty bys to taky měl udělat.
Jak Portu funguje v praxi
Minimální investice je 500 korun. Pokud ti je do 26 let, stačí dokonce stovka. Vkládat můžeš jednorázově nebo si nastavit pravidelný příkaz — já mám nastavenou tisícovku měsíčně a funguje to jako hodinky. Od 4. 2. 2026 Portu obchoduje každý pracovní den (pokud jsou otevřené burzy) – vklad, který dorazí do 8:00, se zainvestuje ještě ten den. Dřív se obchodovalo jen v některé dny v týdnu.
Jaké portfolia Portu nabízí
Portu nabízí víc než jen jeden typ portfolia. Rozlišuje tři hlavní režimy a je důležitý pochopit, co který znamená:
- Portfolio od Portu — klasická volba pro většinu lidí. Portu ti sestaví a spravuje diverzifikované portfolio z ETF fondů. Nastavíš si rizikový profil a o zbytek se postará platforma.
- Portfolio podle tebe — pro zkušenější investory, kteří si chtějí vybrat konkrétní ETF, akcie nebo i kryptoměny a nastavit si vlastní váhy. Máš plnou kontrolu nad složením.
- Tematické investice — můžeš si přidat tematické balíčky jako rostoucí sektory, rozvíjející se trhy, udržitelné investice nebo třeba obranu a bezpečnost. Já jsem to nezkoušel, ale pro někoho, kdo má jasnou představu o tom, kam chce směřovat své peníze, je to zajímavá možnost.
Portfolio 10 a ostatní rizikové profily
V rámci Portfolia od Portu vybíráš z deseti rizikových profilů. Portu je řadí od relativně nízkého rizika a výnosu (Portfolio 1) po relativně vyšší riziko a výnos (Portfolio 10). Portfolio 10 je ta nejdynamičtější varianta – postavená na akciových ETF (plus malá hotovostní složka pro nákupy a rebalance), bez dluhopisového polštáře, takže v propadech trhů klesá nejvíc. Dává smysl jen s dlouhým horizontem (v řádu 15 a více let) a nervy na to, vidět portfolio krátkodobě i výrazně v minusu. Které číslo je tvoje, ti navrhne investiční dotazník – ten určí i nejvyšší míru rizika, kterou ti Portu nabídne.
A výnosy? Portu na stránce Lepší výnosy ukazuje simulovanou historickou čistou výkonnost jednotlivých portfolií po započtení 1% poplatku. Je to simulace, ne reálný účet konkrétního klienta, a minulé výnosy nejsou zárukou budoucích. Já se dívám hlavně na to, jak hluboko které portfolio padalo v nejhorších letech – to je číslo, které rozhodne, jestli vydržíš.
Kromě toho Portu nabízí speciální produkty: dětský účet s poplatkem jen 0,25 % ročně, účet pro mladé do 26 let s padesátiprocentní slevou na poplatcích a DIP — dlouhodobý investiční produkt s daňovým zvýhodněním. O tom DIPu si řekneme víc, protože to je věc, která tě může reálně ušetřit tisíce na daních.
Moje zkušenost: Dva roky s Portu
Začínal jsem opatrně. Poslal jsem tam prvních deset tisíc a čekal, co se stane. Portfolio mi Portu nastavilo na poměr zhruba 70 % akcie a 30 % dluhopisy — střední míra rizika, protože jsem v dotazníku neodpovídal nijak extrémně. Upřímně, ani jsem nevěděl, jestli je to správná volba. Ale řekl jsem si, že nechat to na profesionálech je asi lepší než moje vlastní odhady.
První věc, která mě překvapila, byla jednoduchost celého procesu. Registrace trvala asi patnáct minut, včetně ověření identity. Aplikace je přehledná, vidíš přesně, do čeho máš zainvestováno, a jednou za čas ti přijde přehledný měsíční výpis. Žádné matoucí grafy, žádné termíny, kterým nerozumíš. Pro mě, jako člověka, který má na investování představu, ale nechce z toho dělat vědu, to bylo přesně to pravé.
Po pár měsících jsem nastavil pravidelnou investici tři tisíce měsíčně. A tady je ta krása — na to nemusíš myslet. Nastavíš trvalý příkaz z účtu, peníze se automaticky zainvestují a ty se o nic nestaráš. Jednou za měsíc se kouknu, jak je na tom portfolio, a tím to končí. Není to vzrušující. Není to dramatické. Ale víš co? Přesně to od investování chci. Klid a stabilitu, ne adrenalin.
Co mě dlouho štvalo: obchodovalo se jen v některé dny v týdnu. Když jsi poslal peníze v pondělí, zainvestovaly se třeba až za několik dní, zatímco u Fondee se obchodovalo denně. Pro dlouhodobého investora to na výnosu skoro nic neznamenalo, ale psychologicky to bylo nepříjemné. Od 4. 2. 2026 tohle padlo – Portu přešlo na obchodování každý pracovní den a tahle výtka je pryč.
Jednu věc, která stojí za zmínku, jsem zažil minulou zimu. Trhy spadly, portfolio ukazovalo mínus, a já poprvé cítil, jaké to je vidět své peníze hubnout. Netrvalo to dlouho — pár týdnů — a portfolio se zotavilo. Ale ta chvilka mi dala víc než tisíc hodin čtení o investicích. Pochopil jsem, že volatilita je součástí hry a že žádná platforma tě před ní neochrání. Co ale Portu dělá dobře, je automatické rebalancování. Když akcie vyrostou a dluhopisy klesnou, Portu upraví poměry zpátky do cílového nastavení. Ty s tím nemusíš nic dělat, ale je dobré vědět, že k tomu dochází.
Výběr peněz jsem zkoušel jednou — potřeboval jsem nečekaně zaplatit opravu auta. Zadal jsem výběr, peníze mi přistály na účtu za asi čtyři pracovní dny. Žádný poplatek za výběr, žádné zdržování. Tohle je důležité — tvoje peníze nejsou zamčené a kdykoliv se k nim dostaneš. Pro mě to byla zásadní zkušenost, protože jednou z věcí, které mě před investováním bály, byl strach, že peníze nebudu moct dostat zpátky, když je budu potřebovat.
Poplatky: Kolik tě Portu stojí
Poplatky jsou u Portu trochu složitější než u konkurence, ale jakmile je pochopíš, dává to smysl. Základní poplatek je 1 % ročně z hodnoty portfolia. Strhává se měsíčně jako dvanáctina ročního poplatku, takže při investici 100 000 korun zaplatíš zhruba 83 korun měsíčně. Je to takové tiché, nenápadné odčerpání — v malém to necítíš, ale na konci roku to máš ve výpisu černě na bílém.
S rostoucím objemem ale poplatek klesá:
- Do 500 000 Kč — 1,0 % ročně
- 500 000 až 1 000 000 Kč — 0,8 % ročně
- 1 000 000 až 5 000 000 Kč — 0,6 % ročně
- Nad 5 000 000 Kč — 0,4 % ročně
Kompletní přehled podle sazebníku, který platí od 1. 9. 2026:
| Objem v Portfoliích | Klasický účet | Účet do 26 let | DIP | Dětský účet |
|---|---|---|---|---|
| do 0,5 mil. Kč (Bronzová) | 1,00 % | 0,50 % | 0,30 % | 0,25 % |
| 0,5–1 mil. Kč (Stříbrná) | 0,80 % | 0,40 % | 0,30 % | 0,25 % |
| 1–5 mil. Kč (Zlatá) | 0,60 % | 0,30 % | 0,30 % | 0,25 % |
| nad 5 mil. Kč (Platinová) | 0,40 % | 0,20 % | 0,30 % | 0,25 % |
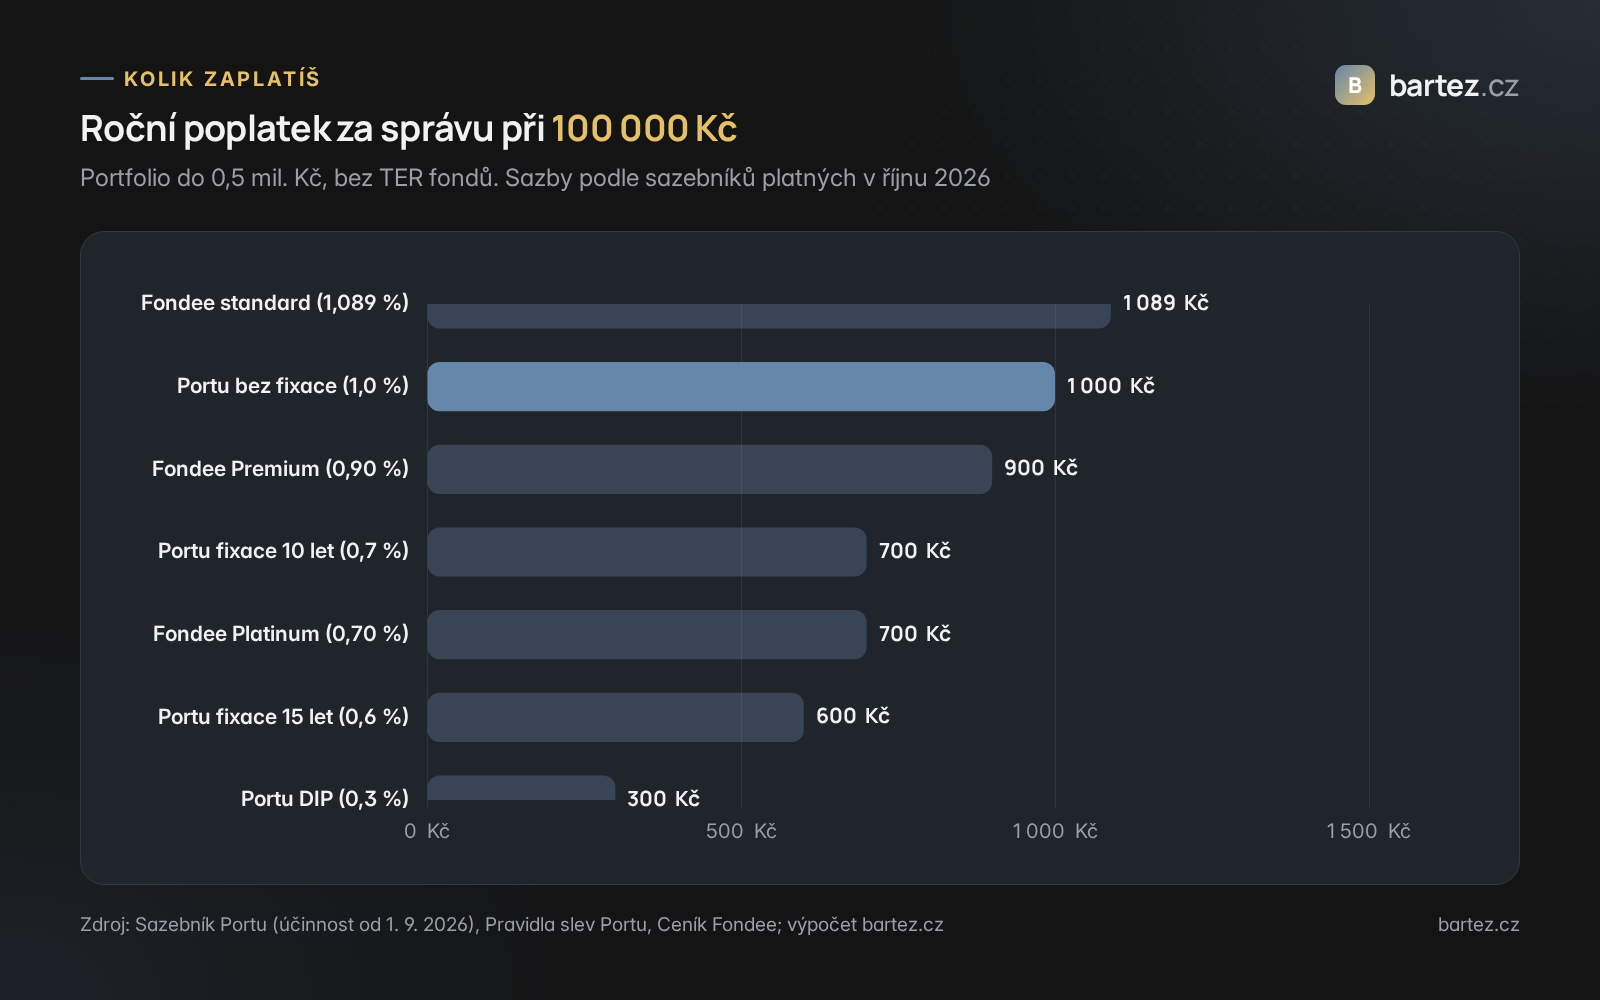
To je fér. Čím víc máš investováno, tím míň platíš v procentech. A pak je tu slevový program za fixaci. Pokud se zavážeš, že peníze nevybereš po stanovenou dobu, dostaneš slevu:
- Fixace 5 let — sleva 20 %
- Fixace 7 let — sleva 25 %
- Fixace 10 let — sleva 30 %
- Fixace 15 let — sleva 40 %
V praxi: pokud máš 300 000 Kč a fixaci na 10 let, tvůj roční poplatek klesne z 1,0 % na 0,7 %. Při patnáctileté fixaci dokonce na 0,6 %. To už je srovnatelné s tím, co zaplatíš u nejlevnější konkurence. Jenže — a to je důležitý — pokud peníze vybereš předčasně, Portu ti zpětně dopočítá rozdíl do standardního poplatku. Takže fixaci ber vážně. Zvol ji jen tehdy, když víš, že peníze opravdu nebudeš potřebovat.
Speciální sazby platí pro DIP (dlouhodobý investiční produkt) — od 1. 9. 2026 jen 0,3 % ročně (dřív 0,5 %). To je zajímavý, protože vklady do DIPu si můžeš odečíst z daňového základu až 48 000 Kč ročně. Pro živnostníka nebo někoho s vyšším příjmem to znamená úsporu několik tisíc na daních. Dětský účet má poplatek 0,25 % ročně a účet pro mladé do 26 let má 50% slevu, tedy 0,5 % ročně bez fixace.
Nad rámec poplatku Portu je tu ještě interní náklad samotných ETF fondů (TER), který se pohybuje typicky kolem 0,1 až 0,3 % ročně. Tenhle poplatek neplatíš přímo — je zahrnutý v ceně fondu a ve vyúčtování ho neuvidíš. Ale měl bys o něm vědět, protože to je reálná část celkových nákladů na investování.
Výhody a nevýhody Portu
Po dvou letech používání mám na Portu poměrně jasný názor. Tady je to, co považuju za skutečné výhody, a to, co mě naopak štve.
Co na Portu oceňuju
- Úplná automatizace. Nastavíš to jednou a pak už se nemusíš o nic starat. Trvalý příkaz, automatické investování, automatické rebalancování. Pro mě to znamená, že investuju pravidelně, i když na to nemám náladu nebo čas.
- Česká platforma, česká podpora. Všechno je v češtině, podpora odpovídá v češtině, dokumentace je v češtině. Pro někoho to může znít samozřejmě, ale věř mi — když řešíš nějaký problém s penězi, nechceš překládat z angličtiny.
- Daňová optimalizace. Portu umí automaticky prodávat a nakupovat tak, aby maximalizovalo daňové zvýhodnění z časového testu. To je věc, kterou bych sám dělat nechtěl a pravděpodobně by se mi ji ani nepodařilo udělat správně.
- Transparentnost. Vidíš přesně, co máš v portfoliu, jaké jsou poplatky a jak si vedeš. Žádné skryté náklady, žádné překvapení na konci roku.
- Nízký vstupní práh. 500 korun. To je cena dvou piv v Praze. Každý si může dovolit začít.
Co mi na Portu vadí
- Dřív pomalé obchodování (už vyřešeno). Do února 2026 se obchodovalo jen v některé dny v týdnu. Od 4. 2. 2026 Portu obchoduje každý pracovní den, takže tohle mínus už neplatí.
- Poplatky bez fixace. Bez fixace je 1 % ročně nad rámec toho, co zaplatíš za samosprávu přes brokera. Pokud nechceš fixovat, připrav se na to, že platíš za pohodlí.
- Omezená nabídka oproti brokerovi. Nemáš přístup ke všem ETF na světě. Portu nabízí výběr, který pro většinu lidí stačí, ale pokročilý investor narazí na limity.
- Žádný vizuální feedback v reálném čase. Aplikace ukazuje stav portfolia, ale ne live tickery jako u klasických brokerů. Pro někoho je to klid, pro jiného frustrace.
Portu vs konkurence: Jak to vypadá v porovnání
Na českém trhu máš v podstatě tři robo-advisory platformy: Portu, Fondee a Indigo od Patrie Finance. Každá má své silné a slabé stránky. Nechal jsem si u všech tří účty, abych měl vlastní přehled.
Portu vs Fondee
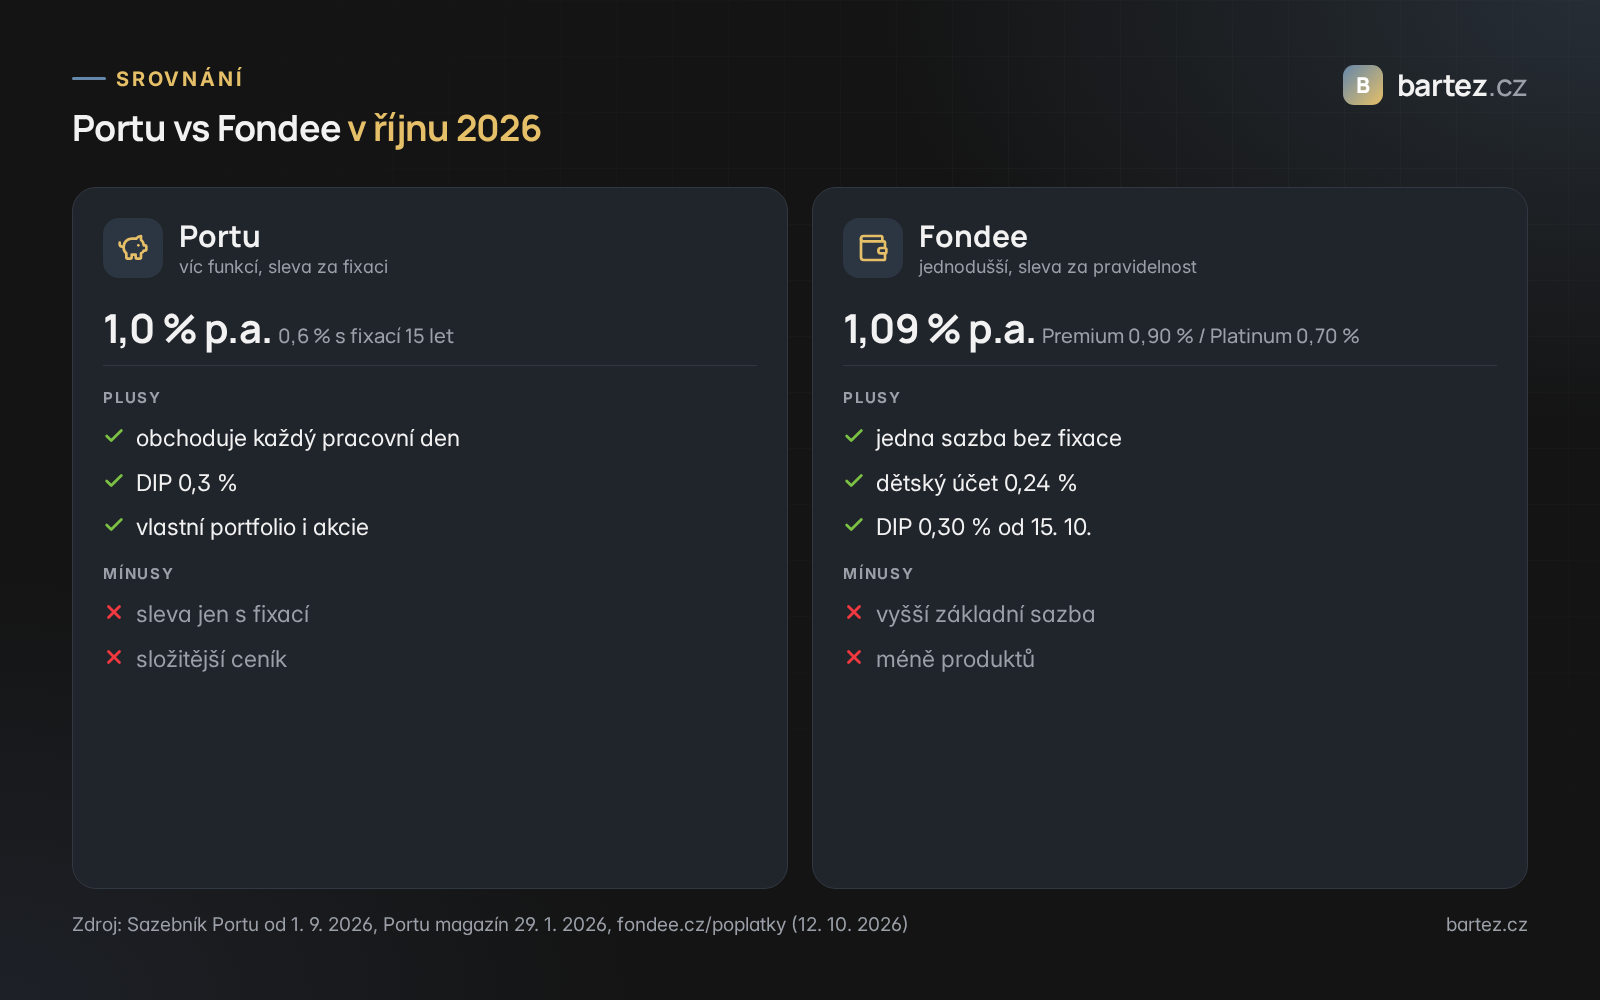
Fondee je nejčastější alternativa. Obě platformy jsou si dost podobné, ale jsou tam rozdíly, který stojí za to znát. Fondee má základní poplatek 1,09 % ročně (přesně 1,089 % podle ceníku) a nemusíš nic fixovat – pravidelným investorům ho samo snižuje na 0,90 % (Premium) a 0,70 % (Platinum), podmínky jsou v ceníku Fondee. Dlouho měla výhodu denního obchodování, jenže od 4. 2. 2026 obchoduje každý pracovní den i Portu, takže tenhle rozdíl zmizel.
Na druhou stranu, Portu je výrazně bohatší na funkce. Máš tematické investice, vlastní portfolia, širší nabídku ETF i možnost kupovat jednotlivé akcie. Fondee je jednodušší — což je pro někoho výhoda, pro jiného omezení.
Co se poplatků týče: na základní sazbě je Portu (1,0 %) o chlup levnější než Fondee (1,089 %). Fondee ale slevu dává za pravidelné investování bez závazku, Portu za fixaci horizontu – s desetiletou fixací (0,7 %) vyjde Portu stejně jako Fondee Platinum, s patnáctiletou (0,6 %) levněji. Záleží na tvém horizontu a částce. Já osobně mám radši Portu, protože mi vyhovuje ten větší výběr funkcí a možnost si portfolio přizpůsobit. Ale pokud ti jde čistě o cenu a nechceš fixovat, Fondee je rozumná volba.
Portu vs Indigo
Indigo od Patrie Finance má poplatek 1 % ročně a minimální vklad od pouhých 100 korun. Vypadá to lákavě, ale je tam jeden zásadní rozdíl: nemáš možnost si složit vlastní portfolio. Složení se určí na základě dotazníku a dál do toho moc nevidíš. Je to takový černý box — platíš za správu a doufáš, že to analytici Patrie dělají dobře.
A právě to je kámen úrazu. Indigo neinvestuje čistě pasivně. Analytici aktivně přesouvají váhy mezi ETF, což může vést k realizaci zisků a vzniku daňové povinnosti — i když jsi sám nic neprodával. U většího portfolia, nad 100 000 Kč, to může být nepříjemné překvapení, které ti na jaře přinese daňový formulář, jsi nečekal.
Portu je v tomhle transparentnější. Víš přesně, co máš v portfoliu a proč. Indigo je spíš pro člověka, který chce sám vůbec nic neřešit a je ochotný za to platit tu cenu neprůhlednosti.
Rychlé srovnání
| Portu | Fondee | Indigo | |
|---|---|---|---|
| Roční poplatek | 0,4–1,0 % (s fixací až o 40 % méně) | 1,09 % (Premium 0,90 %, Platinum 0,70 %) | 1,0 % |
| Minimální vklad | 500 Kč | 500 Kč | 100 Kč |
| Obchodní frekvence | Každý pracovní den (od 4. 2. 2026) | Denně | 1x týdně |
| Vlastní portfolio | Ano | Ne | Ne |
| Tematické investice | Ano | Ne | Ne |
| DIP | 0,3 % | 0,61 % (od 15. 10. 2026 0,30 %) | Ano |
| Dětský účet | 0,25 % | 0,24 % (0,242 %) | Ano |
| Slevový program | Ano (fixace 5–15 let) | Ano (Premium/Platinum za pravidelné investování) | Ne |
Komu Portu doporučuju
Tady budu úplně upřímný. Portu není pro každého. A není to řešení, které tě zbohatní přes noc. Nic takové neexistuje. Ale pro určitý typ člověka je to přesně to pravé.
Portu se hodí, pokud:
- Nechceš trávit hodiny studiem trhů. Prostě pošleš peníze a platforma se o všechno postará. Nemusíš rozumět finančním výkazům, technické analýze ani makroekonomice.
- Investuješ dlouhodobě. Portu dává největší smysl na horizontu 5 až 15 a více let. Krátkodobě tě budou žrát poplatky a kolísání trhu.
- Chceš automatizovat. Nastav si trvalý příkaz, jednou za měsíc se koukni na stav účtu a hotovo. Žádné emocionální rozhodování, žádné panické prodeje.
- Začínáš a nechceš udělat chybu. Diverzifikované portfolio z ETF je rozumná základní strategie. Portu ti ji poskládá automaticky.
- Chceš DIP s daňovým zvýhodněním. Portu má DIP s poplatkem 0,3 % ročně (od 1. 9. 2026) a můžeš si odečíst až 48 000 Kč ročně z daňového základu. Pro živnostníky a lidi s vyšším příjmem je to reálná úspora.
Portu se nehodí, pokud:
- Chceš plnou kontrolu. Pokud víš, co děláš, a chceš sám vybírat ETF a akcie, budeš levnější u klasického brokera jako XTB nebo Interactive Brokers. A budeš mít větší výběr.
- Vadí ti vyšší poplatky. I s fixací zaplatíš víc než u samosprávy přes brokera, kde můžeš kupovat ETF bez poplatku za správu. Otázka je, kolik je tvůj čas a klid worth.
- Potřebuješ rychlý přístup k penězům. Výběr trvá podle Portu zpravidla 2–4 pracovní dny. Pro krátkodobé spekulace nebo jako náhrada běžného účtu je to nevhodné.
- Máš investováno přes 5 milionů. V tu chvíli se už vyplatí individuální správa nebo vlastní portfolio u brokera. Poplatky za robo-advisor už nejsou v poměru k tomu, co získáš.
Moje zkušenost je taková, že Portu je ideální pro člověka, který chce investovat, ale nechce z toho mít druhé zaměstnání. Zaplatíš si za pohodlí a automatizaci, a pokud s tím počítáš dopředu, je to férový obchod. Já osobně na Portu nemám všechno — část peněz spravuju sám přes brokera. Ale ta část na Portu je ta, o které nemusím přemýšlet, a to má pro mě obrovskou hodnotu.
Chceš spíš čisté ETF na americký index než hotové portfolio? Sepsal jsem návod, jak investovat do S&P 500 přes Portu brokerage i srovnání s řízeným portfoliem.
Často kladené otázky
Je Portu bezpečné?
Ano. Portu funguje pod licencí obchodníka s cennými papíry a spadá pod dohled České národní banky. Tvoje investice jsou vedeny odděleně od majetku společnosti. I kdyby Portu zkrachovalo — což je nepravděpodobné, ale není vyloučené — tvoje peníze v ETF fondech zůstanou v bezpečí. Jsou to tvoje cenné papíry, ne pohledávka vůči firmě. Tohle jsem si ověřoval hned na začátku a je to klíčová věc pro klidné spaní.
Jaký je minimální vklad u Portu?
500 korun. Pokud ti je méně než 26 let, tak 100 korun. Neexistuje žádný minimální měsíční vklad — investuješ, když chceš a kolik chceš. Já jsem začal s deseti tisíci, což bylo dost na to, abych viděl, jak to funguje, a příliš málo na to, abych měl strach o velkou částku.
Jak funguje výběr peněz z Portu a jak dlouho trvá?
Podle Portu zpravidla 2–4 pracovní dny (od února 2026, dřív 5–10). Zadáš výběr v aplikaci – když do 8:00 v pracovní den, Portu prodá příslušnou část portfolia ještě ten den, pak počká na vypořádání obchodů (1–2 pracovní dny) a peníze pošle na účet. Výběr je zdarma a bez jakýchkoliv penalizací — pokud nemáš fixaci. S fixací je to trochu složitější, ale vždycky si peníze vybereš, jen se ti může vrátit část slevy na poplatku.
Musím výnosy z Portu danit?
Tohle je otázka, kterou řeší každý. Záleží na situaci. Pokud investici držíš déle než tři roky a roční příjem z prodeje nepřesáhne 100 000 Kč, jsi od daně osvobozený. Říká se tomu časový test a je to jeden z nejlepších důvodů, proč investovat dlouhodobě. U DIPu je to ještě výhodnější — vklady si odečteš z daňového základu až 48 000 Kč ročně. V ostatních případech zdaníš zisk patnáctiprocentní sazbou daně z příjmu. Portu ti na konci roku vygeneruje přehledný daňový dokument, takže nic nemusíš složitě počítat.
Co je Portu Portfolio 10?
Nejrizikovější z deseti rizikových profilů Portfolia od Portu – akciové portfolio z ETF bez dluhopisové složky. Má nejvyšší očekávaný výnos, ale i nejhlubší propady, proto se hodí jen na dlouhý horizont (15+ let).
Jaké má Portu výnosy?
Portu zveřejňuje simulovanou historickou čistou výkonnost portfolií 1–10 po 1% poplatku na portu.cz/lepsi-vynosy. Tvůj skutečný výnos závisí na profilu, době vstupu a poplatcích. Minulé výnosy nejsou zárukou budoucích.
Portu, nebo Fondee?
Na základní sazbě vychází levněji Portu (1,0 % vs 1,089 %). Fondee snižuje sazbu za pravidelné investování bez fixace (až 0,70 %), Portu za fixaci horizontu (až 0,6 % při 15 letech). Obchodují obě každý pracovní den. Portu má víc produktů (vlastní portfolio, akcie, brokerage), Fondee je jednodušší.
Vyplatí se Portu oproti vlastnímu nákupu ETF?
Čistě na poplatcích — ne. U brokera jako XTB koupíš ETF bez poplatku za správu. Ale platíš jinak: časem, pozorností a rizikem vlastní chyby. Portu za tebe řeší diverzifikaci, rebalancování a daňovou optimalizaci. Pro většinu lidí, kteří nemají čas nebo chuť se v tom každý měsíc vrtat, je ten poplatek rozumná cena za klid. Pro mě osobně je Portu ta část portfolia, o které nemusím přemýšlet, a samospráva přes brokera je ta část, kde si chci hrát. Obojí má svůj smysl.
Závěr: Stojí Portu za to?
Po dvou letech s Portu můžu říct jednoznačně: pro mě ano. Není to nejlevnější varianta na trhu a nikdy nebude. Platíš za pohodlí, automatizaci a profesionální správu. A to je v pořádku — pokud s tím počítáš a nečekáš zázraky.
Aplikace funguje bez problémů, portfolio roste s trhy — s výkyvy, jaké trhy prostě mají — a já nemusím trávit večery studováním finančních výkazů. Největší hodnotu pro mě má to, že mě to donutilo investovat pravidelně. Ten automatický trvalý příkaz je silnější, než si myslíš. Kdybych musel každý měsíc sám rozhodnout, jestli pošlu další tisícovku na investice, jsou měsíce, kdy bych to neudělal. Takhle se to stane samo.
Pokud zvažuješ, jestli s Portu začít, moje rada zní takhle: pošli tam pár tisíc a vyzkoušej to. Zjistíš, jestli ti vyhovuje tenhle přístup k investování, aniž bys riskoval něco víc než cenu oběda. A pokud ti to nebude vyhovovat, za pár dní si peníze vybereš zpátky. Žádné závazky, žádné penalizace.
A nejlepší, co se může stát? Že konečně přestaneš nechat peníze ležet na běžném účtu, kde je pomalu ale jistě žere inflace. Proto ta cesta někam musí začít. Portu je pro spoustu lidí ten nejjednodušší první krok. Jak do toho zapadá automatické investování a pasivní příjem, popisuju v článku jak jsem si vytvořil pasivní příjem přes automatizované investování, a pokud tě láká i krypto, stejný princip pravidelných nákupů používám u DCA strategie na bitcoinu.
Zdroje
- Portu: Sazebník služeb (účinnost od 1. 9. 2026)
- Portu: Pravidla programu Slevy pro dlouhodobé investory
- Portu magazín: Portu zrychluje! Nově obchodujeme každý všední den (29. 1. 2026)
- Portu: Lepší výnosy – historická výkonnost portfolií
- Fondee: Poplatky za investování a ceník investičních služeb (účinný od 15. 10. 2026)
Upozornění: Není to finanční ani investiční doporučení. Investice nesou riziko ztráty, rozhoduj se sám a podle svých podmínek.