
Jak začít investovat s 1000 Kč měsíčně (DCA checklist)
Když jsem řešil, jak začít investovat, pořád jsem čekal na „správný moment“ a na větší částku. Mezitím mi na účtu ležely stovky, které jsem stejně utratil. Tenhle článek není o tom, co je ETF (to mám zvlášť), ani o bitcoinu ani o S&P 500 how-to. Je o praktickém startu: 1 000 Kč měsíčně, volba Portu / Fondee / broker a checklist prvního měsíce.
Rychlá odpověď: Začni až po krátké rezervě (1–3 měsíce výdajů). Pak nastav trvalý příkaz 1 000 Kč na robo-advisor (Portu nebo Fondee) nebo na broker + široký indexový ETF. U DIPu jsou poplatky Portu i Fondee 0,3 % ročně (sazebníky k říjnu 2026). První měsíc ověř, že automat běží — neřeš kurz ani „dno trhu“.
Proč právě 1 000 Kč měsíčně (a ne „až budu mít víc“)
1 000 Kč je částka, kterou většina lidí dokáže najít v rozpočtu bez dramat (oběd venku 2× týdně, předplatné, zbytečný nákup). Důležitější než velikost je pravidelnost — tedy DCA (dollar-cost averaging): kupuješ po částech, ať je trh zrovna nahoře nebo dole. O DCA u bitcoinu píšu jinde; tady stejný princip aplikuju na běžný start v korunách.
Nečekej na dokonalý plán. Já jsem nejdřív zbytečně četl srovnání brokerů tři týdny a nic neposlal. Teprve když jsem nastavil trvalý příkaz, přestalo to být „projekt v hlavě“ a stalo se to návykem. Jestli tě zajímá širší kontext, proč vůbec investuju, je tady: proč investuju a jak to dělám.
- Rezerva nejdřív: investice nejsou spořicí účet na nájem příští měsíc.
- Automat > motivace: trvalý příkaz ve stejný den v měsíci.
- Poplatky datuj: sazebníky se mění — níž uvádím stav k 28. 10. 2026.
- Žádná magická očekávání: 1 000 Kč × 12 = 12 000 Kč vkladů, ne „výnosu“.
Kam s tisícovkou: Portu, Fondee, nebo broker?
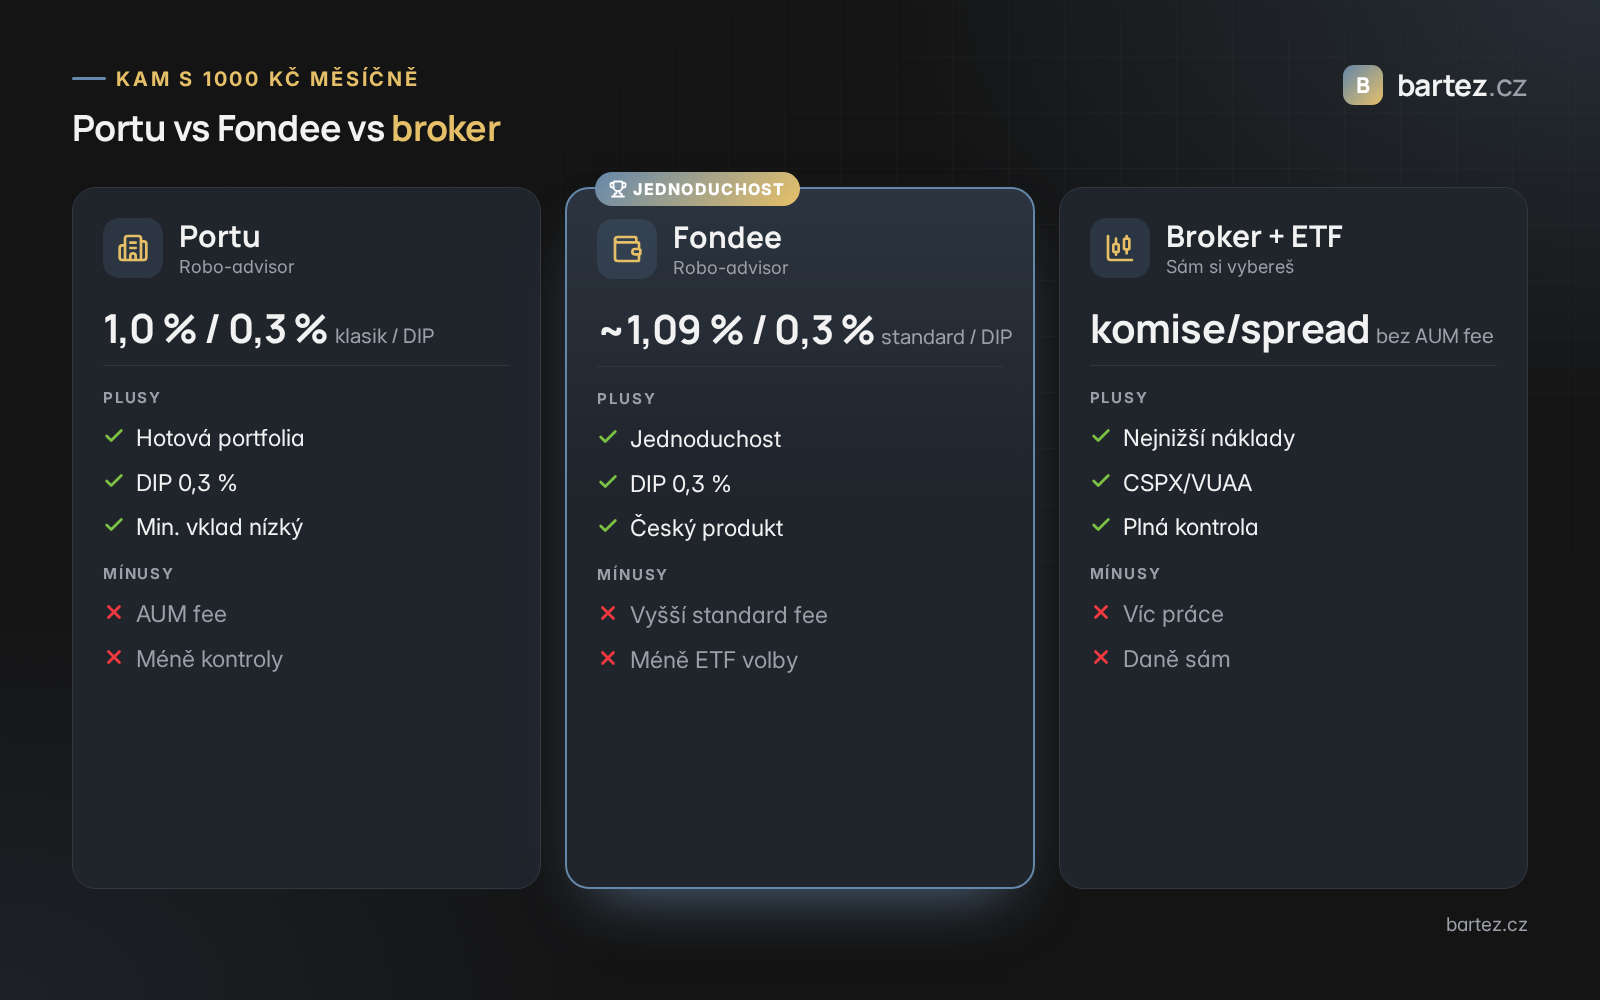
Pro začátek s 1 000 Kč měsíčně řešíš hlavně tři věci: jednoduchost, poplatek a kontrolu. Robo-advisoři (Portu, Fondee) ti sestaví portfolio a rebalancují. Broker + ETF je levnější dlouhodobě, ale vyžaduje, abys sám vybral ISIN, podal pokyn a hlídal daně. Detailní zkušenost s Portu mám v Portu recenzi 2026; co je ETF vysvětluju v Co je ETF.
| Kanál | Orientační poplatek (říjen 2026) | Min. smysl při 1 000 Kč/měs | Pro koho |
|---|---|---|---|
| Portu – klasický účet | 1,0 % p.a. do 0,5 mil. Kč (Bronzová) | Ano — hotová portfolia, vklady/výběry v ceně | Chceš minimum rozhodnutí |
| Portu – DIP | 0,3 % p.a. (od 1. 9. 2026) | Ano — pokud cílíš dlouhodobě / daňový odpočet | Horizont důchod / DIP podmínky |
| Fondee – standard | 1,089 % p.a. vč. DPH (ceník od 15. 10. 2026) | Ano — podobná logika jako Portu | Jednoduchost, české UI |
| Fondee – DIP | 0,30 % p.a. vč. DPH | Ano — Premium/Platinum se na DIP neuplatní | DIP bez AUM „levelů“ |
| Broker + široký ETF | komise / spread (bez AUM fee platformy) | Ano, pokud zvládneš pokyny a daně | Chceš nejnižší náklady |
Poznámka k DIP: vklady do dlouhodobého investičního produktu můžeš za splnění podmínek odečíst od základu daně až do limitu podle zákona (orientačně se v komunikaci poskytovatelů uvádí až 48 000 Kč/rok). Nejsem daňový poradce — ověř u MF ČR / daňového poradce. U Portu i Fondee platí, že předčasný výběr z DIPu může znamenat doúčtování rozdílu poplatků.
Když chceš konkrétně americký index, mám samostatný návod jak investovat do S&P 500 z Česka. Tady záměrně zůstávám u „první tisícovky“ bez výběru konkrétního ISINu jako jediné pravdy.
Originální prvek: kalkulačka poplatků při 1 000 Kč × 12 měsíců
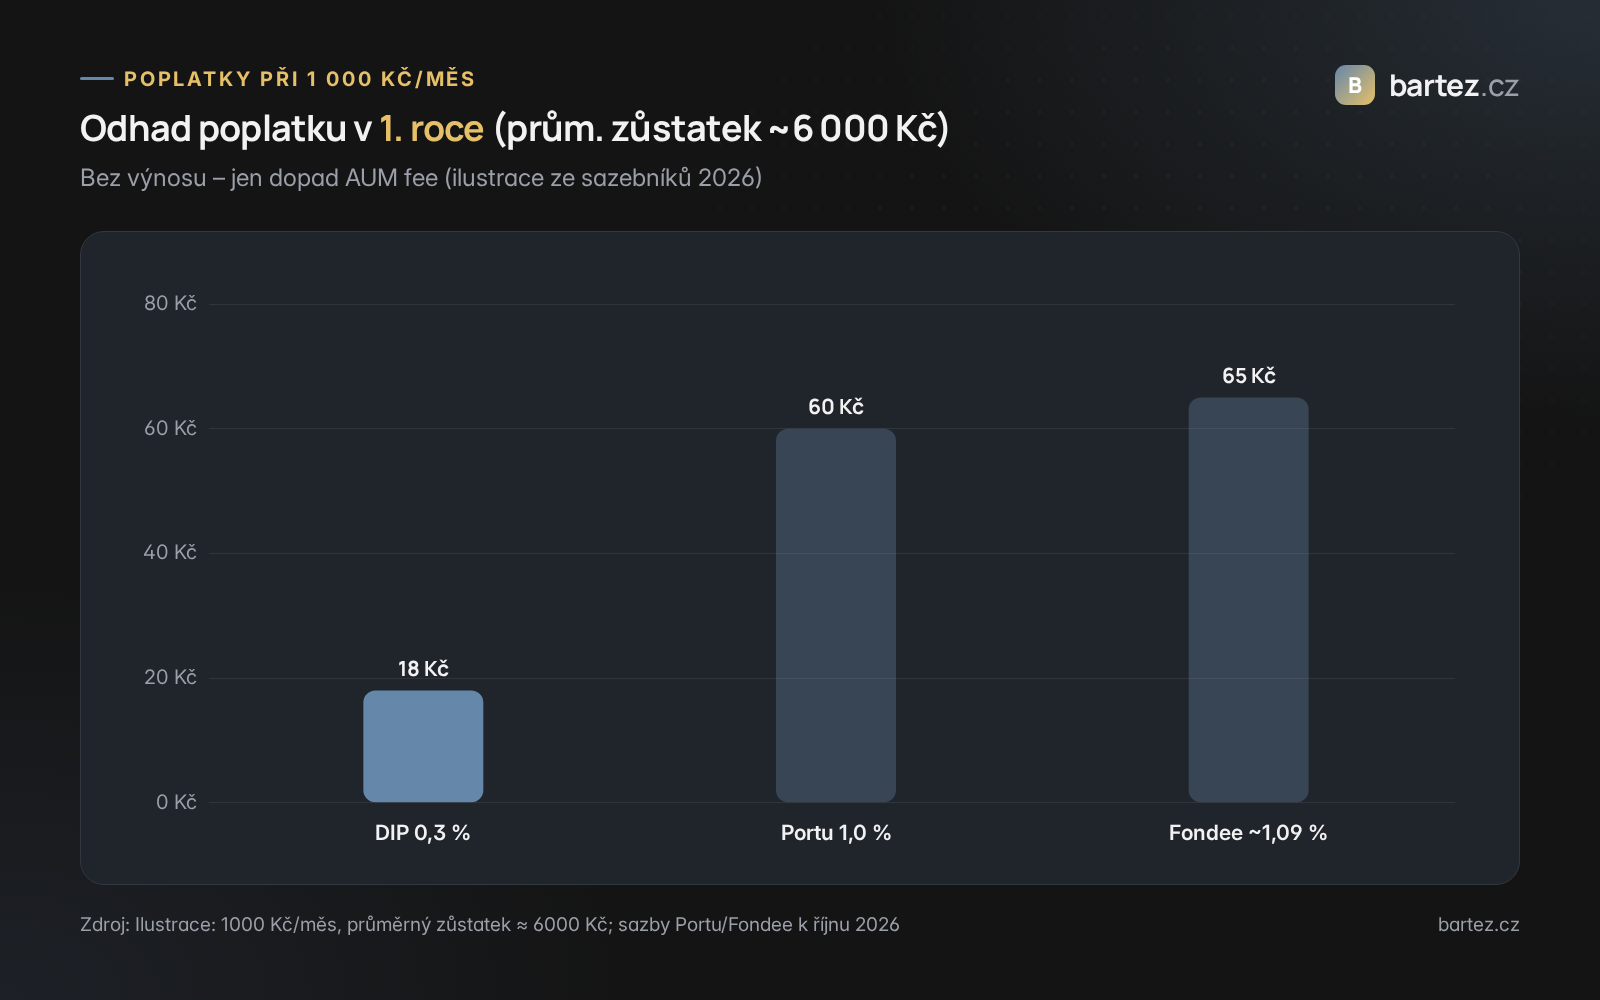
Aby bylo vidět, jestli poplatek 0,3 % vs 1 % při malé částce vůbec „bolí“, spočítal jsem ilustrativní 1. rok bez výnosu: každý měsíc pošleš 1 000 Kč, na konci roku máš 12 000 Kč vkladů. Průměrný zůstatek přes rok je zhruba polovina (≈ 6 000 Kč), pokud posíláš od nuly lineárně. Poplatek ≈ sazba × průměrný zůstatek.
| Sazba AUM | Odhad poplatku 1. rok | Co z toho plyne |
|---|---|---|
| 0,3 % (DIP Portu/Fondee) | ≈ 18 Kč | Při tisícovce měsíčně je rozdíl v korunách malý |
| 1,0 % (Portu klasický Bronz) | ≈ 60 Kč | Stále nízké absolutně; dlouhodobě s rostoucím AUM narůstá |
| ≈ 1,09 % (Fondee standard) | ≈ 65 Kč | Podobné — rozhoduj spíš produkt a DIP, ne „ušetřených 5 Kč“ |
Shrnutí: při startu s 1 000 Kč měsíčně tě poplatek v absolutních číslech skoro nezastaví. Důležitější je, jestli vůbec začneš a jestli zvolíš kanál, u kterého vydržíš. Až portfolio naroste, AUM fee už řeš pečlivěji (fixace u Portu, Premium/Platinum u Fondee, nebo přechod na broker + ETF).
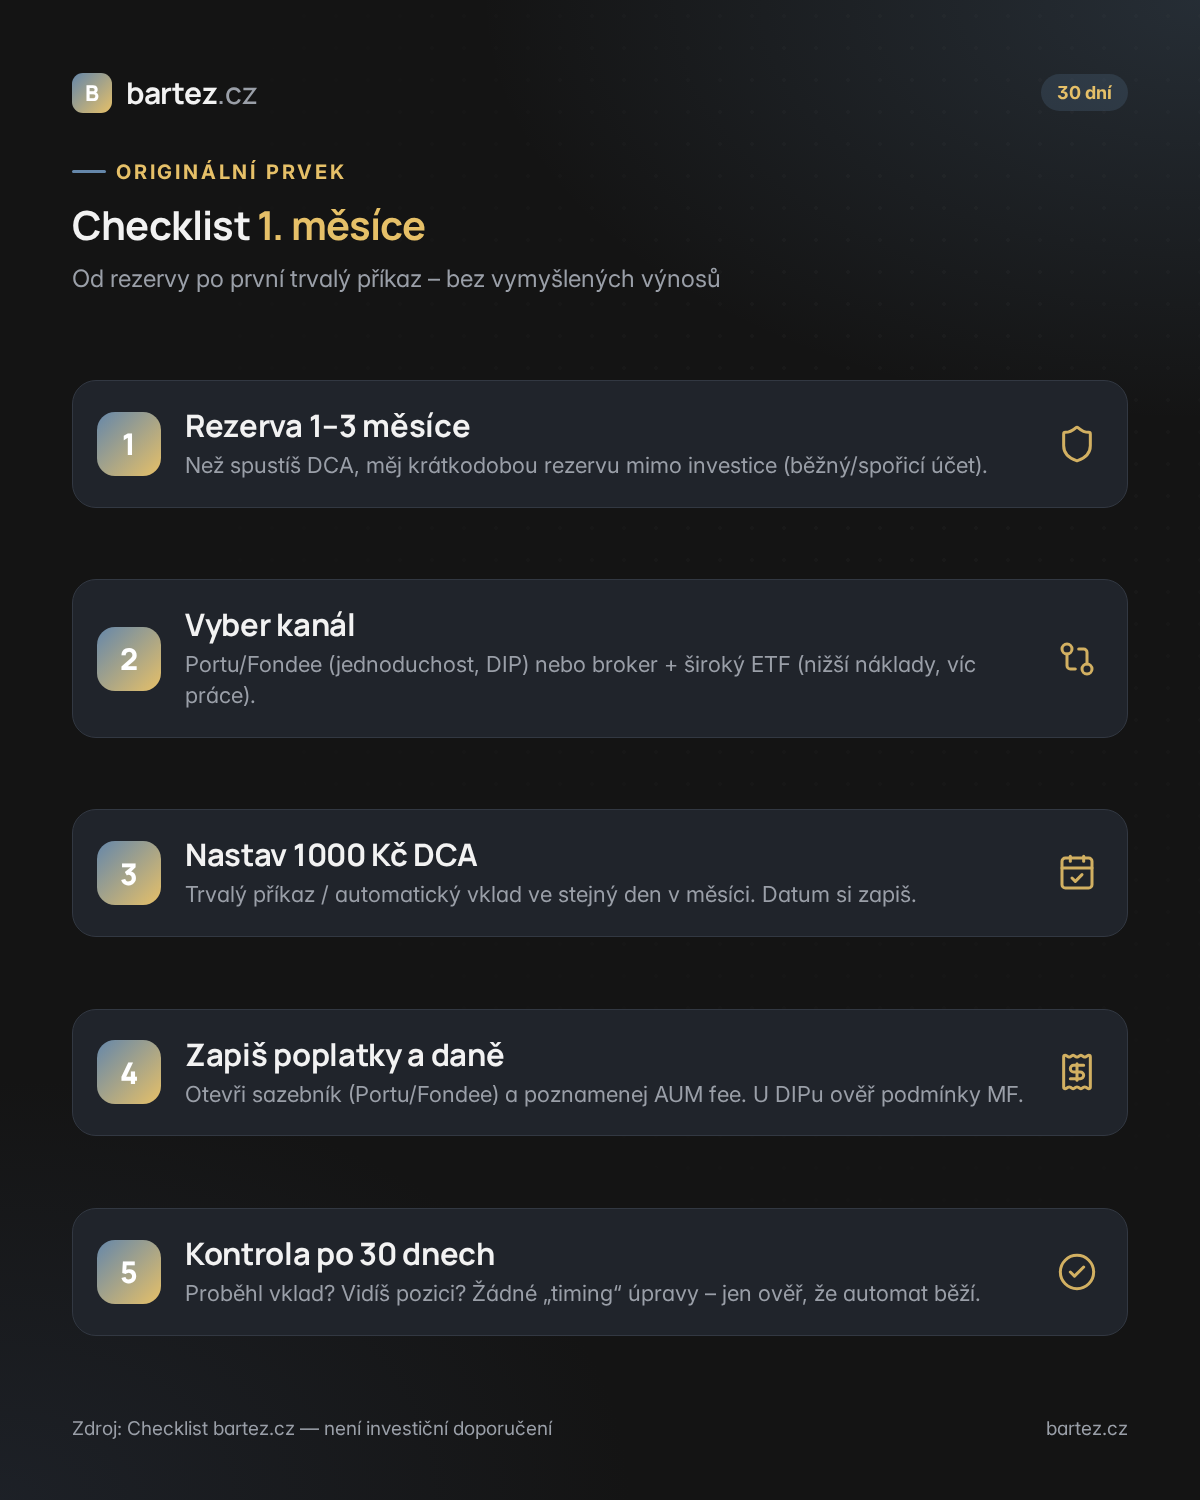
Checklist 1. měsíce (originální postup)
Tohle je přesně to, co mi chybělo v obecných „průvodcích pro začátečníky“: ne filozofie, ale 30 dní s checkboxy.
Týden 0–1: příprava
- Spočítej 1–3 měsíce nutných výdajů a nech je mimo investiční účet.
- Rozhodni: robo (Portu/Fondee) vs broker. Zapiš si důvod jednou větou.
- Stáhni si aktuální sazebník (Portu / Fondee) a poznamenej datum.
Týden 2: účet a identifikace
- Založ účet, projdi KYC (občanka, selfie, případně potvrzení příjmu).
- Zapni 2FA. Heslo do správce hesel — ne do poznámek v telefonu.
- Pokud DIP: přečti produktové podmínky (předčasný výběr = doúčtování).
Týden 3–4: první DCA a kontrola
- Nastav trvalý příkaz / automatický vklad 1 000 Kč (stejný den v měsíci).
- Po připsání ověř, že vidíš pozici / portfolio (ne panikař z −0,5 %).
- Zapiš do kalendáře „kontrola za 30 dní“: proběhl vklad? Žádné manuální timingové zásahy.
Pasivní příjem a dlouhodobé zdroje řeším v pasivním příjmu a v článku o automatizovaném investování. Bitcoin jako samostatnou třídu beru v jak koupit bitcoin a v DCA bitcoin — sem ho záměrně nemíchám.
Časté chyby, které jsem viděl (i u sebe)
- Čekání na dip: „počkám až spadne“ často = nula investovaná celý rok.
- Příliš mnoho produktů najednou: 1 000 Kč do pěti věcí = chaos a poplatky.
- Investice bez rezervy: pak prodáváš ve stresu, když praskne pračka.
- Sledování denního P/L: u DCA na 10+ let je denní svíčka šum, ne signál.
- Ignorování sazebníku: „nějaké procento“ se při větším AUM nasčítá.
Obecnější finanční základ pro muže mají na sesterském webu: finanční základ pro muže ve třicítce (yourbro). Tady zůstávám u konkrétního startu s tisícovkou.
Daně a rizika (vysoká úroveň)
Investice nesou riziko ztráty. Historický výnos indexu není záruka budoucího. U cenných papírů v ČR existuje časový test / limity osvobození podle zákona o daních z příjmů — podmínky se mění, ověř aktuální znění na stránkách Ministerstva financí nebo u poradce. Poskytovatelé investičních služeb podléhají dohledu; seznam a informace najdeš u ČNB.
DIP má vlastní pravidla (doba spoření, věk, předčasný výběr). Než zaškrtneš DIP kvůli 0,3 % a odpočtu, přečti si produktové podmínky Portu/Fondee — předčasný výběr typicky znamená doúčtování rozdílu poplatků.
Často kladené otázky
Jak začít investovat, když mám jen 1 000 Kč měsíčně?
Nejdřív rezerva, pak jeden kanál (Portu/Fondee nebo broker) a trvalý příkaz. Neřeš deset produktů. Poplatek v 1. roce je při tisícovce řádově desítky korun — větší problém je nezačít.
Je lepší Portu, nebo Fondee?
Obě jsou robo-advisoři. U klasického účtu má Portu 1,0 % (Bronz), Fondee ≈ 1,09 %. U DIP obě 0,3 % (stav říjen 2026). Rozhoduj podle UI, DIP podmínek a toho, jestli chceš později brokerage. Moje zkušenost s Portu je v samostatné recenzi.
Mám rovnou koupit S&P 500 ETF?
Můžeš, ale není to jediný správný první krok. Pokud chceš konkrétní how-to na index, jdi na článek o S&P 500. Tento text cílí na start s rozpočtem 1 000 Kč/měs bez tlaku na jeden ticker.
Vyplatí se DIP už při 1 000 Kč měsíčně?
1 000 Kč × 12 = 12 000 Kč/rok — pod limitem odpočtu. DIP dává smysl, pokud akceptuješ dlouhodobý horizont a podmínky výběru. Poplatek 0,3 % je výhoda, ale není důvod mačkat DIP, když budeš peníze brzy potřebovat.
Co s bitcoinem při startu?
Odděl. Nejdřív pochop běžné investování (tento checklist), krypto ber jako samostatnou kapitolu s vlastní volatilitou a regulací (MiCA). Odkazy na nákup a DCA BTC najdeš výše — nemíchej to do první tisícovky, dokud nemáš rezervu a automat na „nudné“ portfolio.
Kolik je „dost“ na začátek?
Dost je částka, kterou pošleš každý měsíc bez sabotáže rezervy. Radši 1 000 Kč spolehlivě než 5 000 Kč jednou a pak tři měsíce nic.
Zdroje
- Portu — Sazebník služeb Portu (DIP 0,3 % p.a. od 1. 9. 2026); magazín Portu k poklesu DIP poplatku.
- Direct Fondee — ceník účinný od 15. 10. 2026 (standard 1,089 %, DIP 0,30 %); stránka Poplatky / DIP.
- ČNB — dohled nad poskytovateli investičních služeb: cnb.cz.
- MF ČR — daně a legislativa: mfcr.cz.
- Vlastní články bartez.cz: Portu, ETF, S&P 500, DCA bitcoin, pasivní příjem (prolinky výše).
Upozornění: Není to finanční ani investiční doporučení. Investice nesou riziko ztráty, rozhoduj se sám a podle svých podmínek. Poplatky a daňová pravidla se mění — ověř aktuální sazebníky a zákony.