
Pasivní příjem: co to je a 7 zdrojů, které jsem si vybudoval
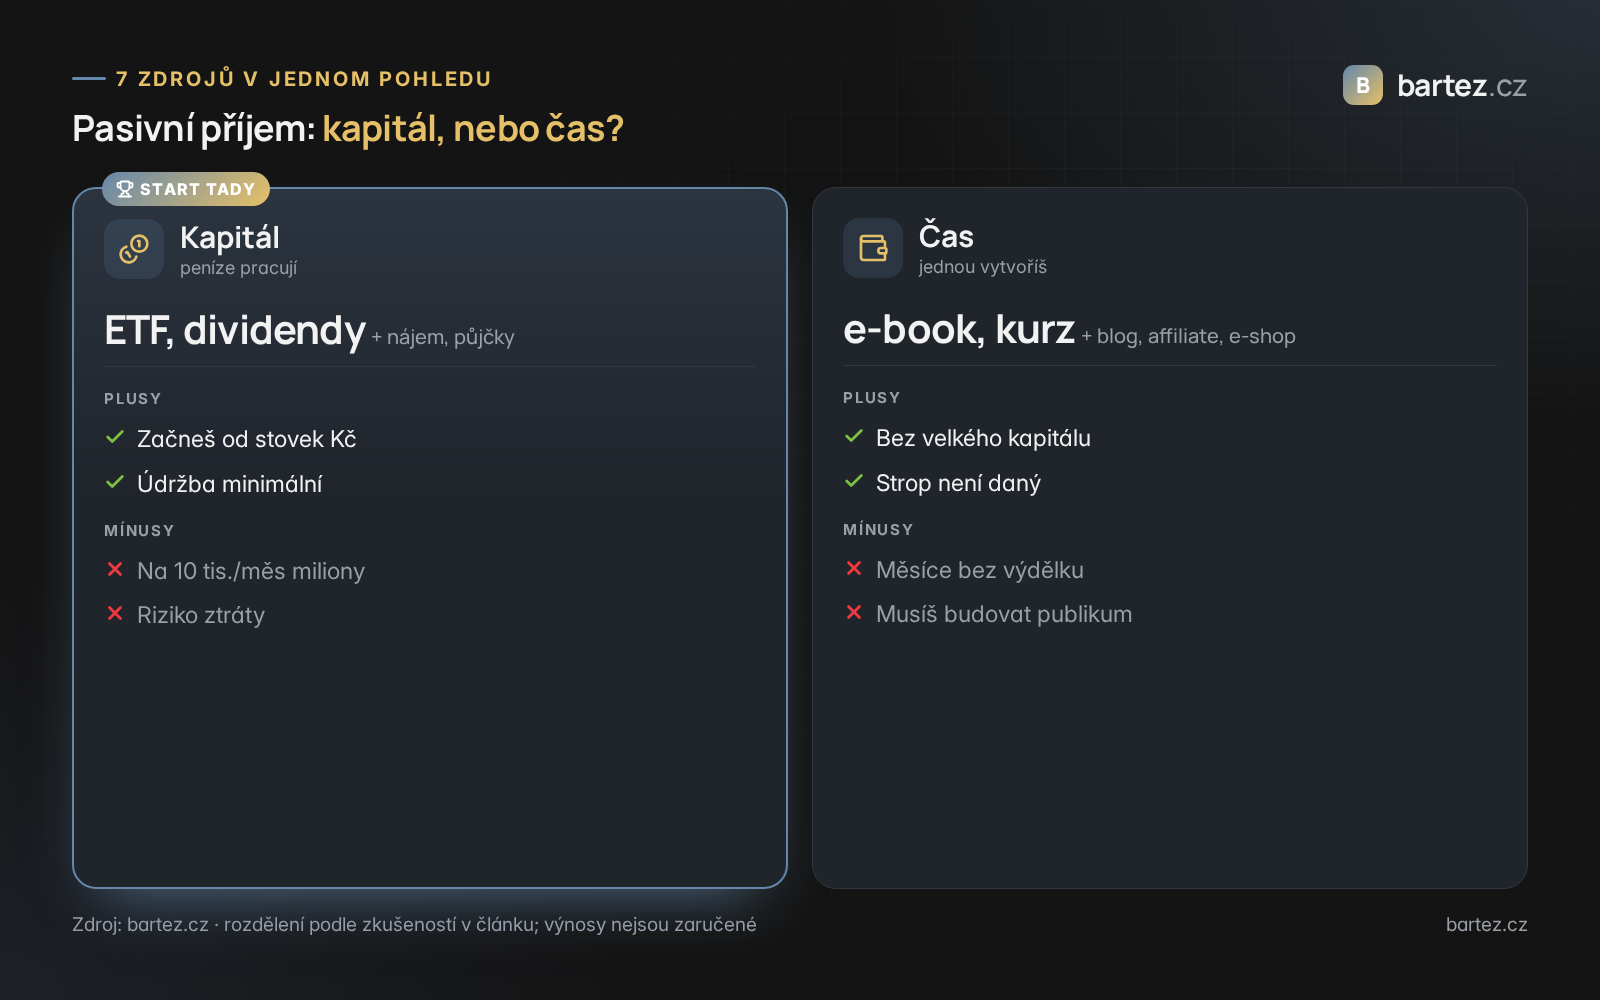
Pasivní příjem je příjem, který po počáteční investici peněz nebo času nevyžaduje tvou práci ve stejném poměru jako zaměstnání – typicky dividendy, ETF, nájem, digitální produkty nebo affiliate. Úplně pasivní není nic a na 10 000 Kč měsíčně jen z investic potřebuješ při výnosu 4 % po zdanění zhruba 3,5 milionu Kč. Níže je mých 7 zdrojů, srovnávací tabulka, kalkulačka kapitálu a jak se pasivní příjem v Česku daní.
Aktualizováno 21. 10. 2026: doplněna tabulka 7 zdrojů, kalkulačka „kolik kapitálu potřebuju“, sekce o daních 2026 (včetně zrušení limitu 40 mil. Kč u akcií), časté otázky a zdroje.
Před pár lety jsem seděl na gauči s telefonem v ruce, projížděl sítě a viděl nablejskané hlouposti typu vydělávej deset tisíc eur měsíčně, zatímco spíš. Většinou na pozadí nějaké pronajaté auto a s člověkem, který ti za pár stovek ukáže, jak na to.
Víš co? Takové kecy mě vytáčí. Ale vytočí mě ještě víc, že kvůli nim spousta lidí rezignovala na celou myšlenku pasivního příjmu.
Pasivní příjem je nesmysl. To je jen pro lidi na sítích a podvodníky.
Jenže realita je jiná. Pasivní příjem existuje, funguje a já jsem si za posledních pět let vybudoval několik zdrojů, které mi pravidelně přinášejí peníze. Někdy jen stovky měsíčně, ale o to přece jde. Nemusíš vydělávat miliony, když ti pár tisíc pravidelně zvedne životní úroveň.
Co vlastně pasivní příjem znamená
Řekněme si to na rovinu. Pasivní příjem neznamená nedělat nic a vydělávat. Je to příjem, který nevyžaduje tvou aktivní účast ve stejném poměru jako klasická práce, kde jedna hodina odpovídá jedné hodině peněz.
Většina pasivních příjmů vyžaduje:
- počáteční investici času nebo peněz, někdy obojího
- pravidelnou údržbu, menší než u aktivního příjmu
- trpělivost, protože tohle není sprint, ale maraton
Některé zdroje fungují líp než jiné. Některé chtějí větší počáteční investici, jiné zase víc času na údržbu. Ale všechny mají jedno společné. Jakmile je rozběhneš, přinášejí ti peníze s menším úsilím než klasická práce.
Aktivní vs. pasivní příjem
Aktivní příjem je mzda nebo faktura za odvedenou hodinu – přestaneš pracovat, přestane přicházet. Pasivní příjem je odměna za něco, co už existuje: kapitál (akcie, fondy, byt) nebo hotové dílo (e-book, kurz, článek s doporučením). Rozdíl tedy není v tom, jestli pracuješ, ale kdy – u pasivního příjmu práci odvedeš dopředu.
Sedm zdrojů pasivního příjmu, které jsem si vybudoval
1. Dividendové akcie
Klasika mezi pasivními příjmy. Koupíš akcie firem, které pravidelně vyplácejí dividendy, a pak jen sleduješ, jak ti čtvrtletně nebo ročně chodí peníze na účet. Je to až směšně jednoduché.
Začal jsem s pár akciemi českých firem, postupně jsem portfolio rozšířil o zahraniční. Pro začátek stojí za to sledovat společnosti s dlouhou historií vyplácení dividend a stabilním byznysem.
Náročnost na rozježd je střední, protože potřebuješ kapitál. Údržba je minimální, občas jen zkontroluješ portfolio. Výnos se pohybuje mezi dvěma a šesti procenty ročně z investované částky.
Není to nic, co by tě přes noc obohatilo, ale představ si, že máš v akciích půl milionu a dostáváš z toho čtyři procenta ročně. To je dvacet tisíc za to, že akcie prostě držíš.
2. Půjčky přes platformy
Moje první dobrodružství v oblasti pasivního příjmu. Půjčuješ peníze lidem přes platformy, které zprostředkují úvěry. Začal jsem s malou částkou, později jsem přešel na zahraniční platformy.
Výnosy byly slušné, ale přiznávám, že je to složitější:
- musíš rozkládat riziko, nikdy nevkládej všechno do jedné půjčky
- počítej s tím, že se některé půjčky nesplatí
- daňová evidence je trochu otrava
Náročnost na rozježd je nízká, můžeš začít s malou částkou. Údržba je střední, pravidelná kontrola portfolia. Výnos se pohybuje mezi šesti a dvanácti procenty ročně, ale musíš odečíst nesplácené půjčky.
Dobrá strategie je reinvestovat výnosy a postupně navyšovat částku. Za pár let se můžeš dostat k zajímavému měsíčnímu příjmu.
3. Fondy obchodované na burze s reinvestováním
Tohle je můj oblíbený způsob investování. Fondy, které kopírují celý trh nebo významný index, jsou základním kamenem dlouhodobého bohatství.
Koupíš je jednou a pak už jen dokupuješ. Většina lidí volí akumulační variantu, kde se dividendy automaticky reinvestují zpět do fondu. Já mám část v distribučních, které dividendy vyplácejí, a to je ten pasivní příjem.
Mám nastavené, že každý měsíc posílám část výplaty do několika fondů:
- jeden pokrývající celý svět
- jeden pokrývající rozvinuté trhy
- jeden pokrývající Evropu
Náročnost na rozježd je nízká, můžeš začít se stovkami korun. Údržba je minimální, dá se nastavit automatické investování. Výnos se historicky pohybuje mezi sedmi a deseti procenty ročně.
Tohle je naprostý základ každého portfolia. Pokud nemáš žádné investice, začni tady. Je to nejjednodušší cesta k dlouhodobému bohatství.
4. Automatizovaný e-shop
Zní to jako klišé z minulého desetiletí, ale funguje to, když to děláš správně. Vytvořil jsem malý e-shop zaměřený na specifickou kategorii produktů pro pohodu.
Nemusíš mít sklad, zboží ti dodavatel posílá přímo zákazníkům. Klíčové body:
- najdi úzkou kategorii, ne přesycený trh
- automatizuj co nejvíc procesů, objednávky, fakturaci, komunikaci
- oddej zákaznickou podporu někomu jinému
Náročnost na rozježd je vysoká, potřebuješ web, marketing i dodavatele. Údržba je střední, záleží na míře automatizace. Výnos je velmi variabilní, od nuly po desítky tisíc měsíčně.
Nejvíc práce je s rozježdem. Jakmile máš funkční systém, marketing a dobré dodavatele, údržba zabere jen pár hodin týdně.
5. Digitální produkty
Tohle je pasivní příjem v čisté formě. Jednou vytvoříš produkt, pak ho prodáváš dokola. Vytvořil jsem dva e-booky a online kurz o osobním rozvoji.
Proces je jednoduchý:
- vytvoř hodnotný obsah, který řeší konkrétní problém
- nastav prodejní systém, web i platební bránu
- investuj do reklamy nebo buduj publikum organicky
Náročnost na rozježd je střední, tvorba obsahu je náročná. Údržba je nízká, občasné aktualizace a marketing. Výnos je neomezený, záleží na kvalitě produktu a marketingu.
První měsíc jsem prodal e-book za pár tisíc. Pak přišly měsíce s nulou. Postupně se prodeje stabilizovaly a teď mi to nese pravidelný měsíční příjem s minimální údržbou.
6. Pronájem nemovitosti
Klasika mezi pasivními příjmy, ale vyžaduje velký kapitál. Po několika letech šetření jsem koupil malý byt, který pronajímám.
Výhody:
- nemovitost je hmotné aktivum, které zpravidla roste na hodnotě
- nájem generuje stabilní měsíční příjem
- hypotéku částečně nebo úplně splácí nájemník
Náročnost na rozježd je velmi vysoká, potřebuješ kapitál na akontaci. Údržba je střední, opravy, hledání nájemníků, správa. Výnos se pohybuje mezi třemi a šesti procenty ročně z hodnoty nemovitosti, plus potenciální zhodnocení.
Když odečtu náklady na hypotéku, pojištění a fond oprav, zbývá mi z nájmu čistého jen menší částka. Není to mnoho, ale hypotéku splácí někdo jiný a za dvacet let budu mít byt zaplacený.
7. Doporučování produktů
Tohle je způsob, jak vydělávat na doporučeních produktů, které sám používáš. Mám blog, kde přirozeně zmiňuju nástroje, které používám.
Když někdo klikne na můj odkaz a něco koupí, dostanu provizi. Používám to hlavně u:
- velkých zahraničních obchodů
- affiliate programů softwarových nástrojů
- partnerských programů produktů, které sám používám
Náročnost na rozježd je střední, potřebuješ vybudovat publikum. Údržba je nízká až střední, tvorba obsahu. Výnos se pohybuje od stovek po desítky tisíc měsíčně.
Ze začátku to byly jen drobné, ale jak roste návštěvnost blogu, rostou i příjmy. Nejdůležitější je doporučovat jen produkty, kterým věříš.
Srovnání 7 zdrojů pasivního příjmu v jedné tabulce
Shrnutí toho, co popisuju výše. Výnosy jsou rozpětí z mé zkušenosti a historie trhu, ne slib do budoucna.
| Zdroj | Rozjezd | Údržba | Výnos (orientačně) | Potřebuješ hlavně |
|---|---|---|---|---|
| Dividendové akcie | střední | minimální | 2–6 % ročně | kapitál |
| Půjčky přes platformy | nízký | střední | 6–12 % ročně minus nesplácené půjčky | kapitál + rozložení rizika |
| ETF (indexové fondy) | nízký | minimální | historicky 7–10 % ročně, bez záruky | kapitál + čas |
| Automatizovaný e-shop | vysoký | střední | 0 až desítky tisíc Kč měsíčně | čas + marketing |
| Digitální produkty | střední | nízká | bez stropu, záleží na produktu | čas + publikum |
| Pronájem nemovitosti | velmi vysoký | střední | 3–6 % ročně + případné zhodnocení | velký kapitál / hypotéka |
| Doporučování produktů (affiliate) | střední | nízká až střední | stovky až desítky tisíc Kč měsíčně | publikum |
Kalkulačka: kolik kapitálu potřebuješ na pasivní příjem
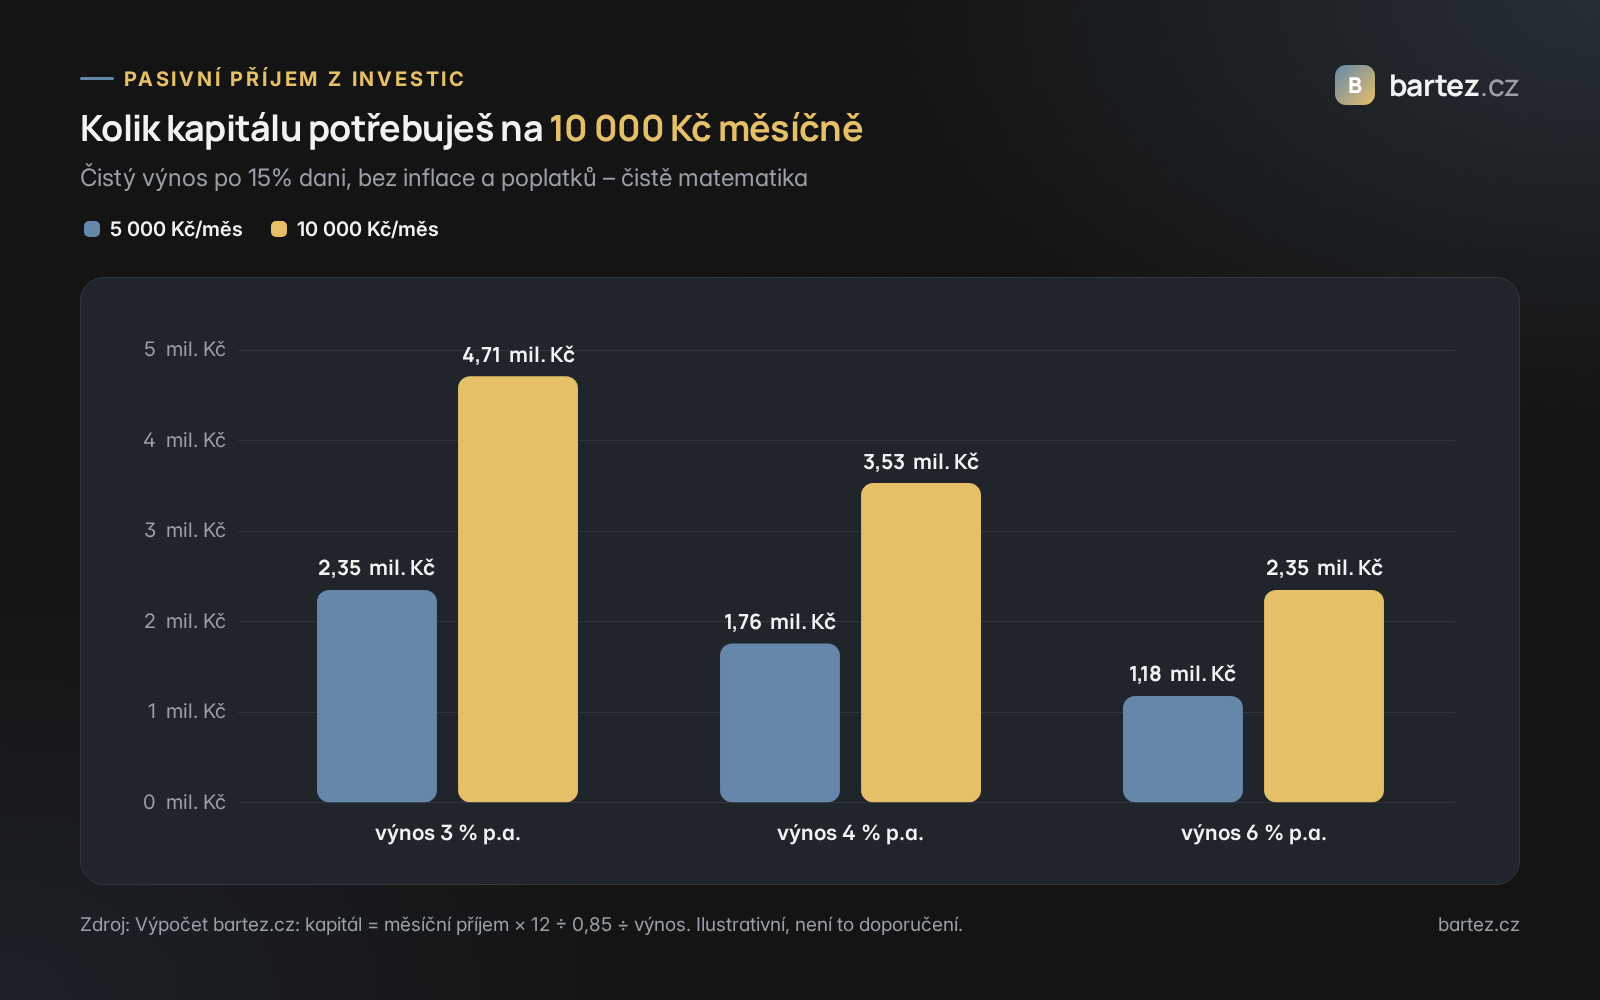
Nejčastější otázka, kterou dostávám: „Kolik musím mít, abych žil z pasivního příjmu?“ U investic je to jednoduchá matematika. Kapitál = měsíční příjem × 12 ÷ (1 − daň) ÷ roční výnos. Počítám s 15% daní z dividend a úroků a bez inflace a poplatků, takže realita bude spíš horší.
| Čistý příjem měsíčně | Výnos 3 % ročně | Výnos 4 % ročně | Výnos 6 % ročně |
|---|---|---|---|
| 5 000 Kč | ≈ 2,35 mil. Kč | ≈ 1,76 mil. Kč | ≈ 1,18 mil. Kč |
| 10 000 Kč | ≈ 4,71 mil. Kč | ≈ 3,53 mil. Kč | ≈ 2,35 mil. Kč |
| 20 000 Kč | ≈ 9,41 mil. Kč | ≈ 7,06 mil. Kč | ≈ 4,71 mil. Kč |
Proto u mě pasivní příjem nezačíná snem o rentě, ale pravidelným investováním malých částek – jak to mám nastavené, popisuju v článku jak jsem si vytvořil pasivní příjem přes automatizované investování. Kdo nemá kapitál, začíná u zdrojů „za čas“: digitální produkt, blog, affiliate.
Co jsem se o pasivních příjmech naučil
Po letech budování různých zdrojů jsem pochopil několik věcí:
- Nic není opravdu stoprocentně pasivní. Vždycky je potřeba nějaká údržba nebo kontrola.
- Rozložení rizika je klíč. Nespoléhej na jeden zdroj. Když jeden vyschne, ostatní tě podrží.
- Začni s tím, co znáš. Využij své znalosti. Pro mě bylo nejjednodušší začít s blogem, protože rád píšu.
- Buď trpělivý. Většina mých pasivních příjmů začala vydělávat významné částky až po roce nebo dvou.
- Reinvestuj výnosy. To je tajemství růstu. První výdělky nevybírej, ale použij je k rozšíření pasivních příjmů.
Proč by tě měly pasivní příjmy zajímat
Zní to jako klišé, ale pasivní příjmy ti dávají svobodu. Ne proto, že bys mohl zítra dát výpověď, i když časem možná ano, ale protože:
- máš finanční polštář, když se něco zvrtne
- můžeš si dovolit víc riskovat v kariéře
- postupně se osvobozuješ od závislosti na jediném příjmu
- buduješ si majetek, který pracuje za tebe
Jak se pasivní příjem daní v Česku (2026)
Pasivní neznamená nezdaněný. Ve stručnosti, jak to platí pro fyzickou osobu v roce 2026:
- Dividendy z českých akcií – srážková daň 15 % přímo u zdroje (§ 36 ZDP), do přiznání se neuvádějí.
- Zahraniční dividendy (americké akcie, distribuční ETF) – příjem z kapitálového majetku (§ 8), do přiznání v hrubé výši; lze zvolit samostatný základ se sazbou 15 % (§ 16a) a započíst zahraniční daň.
- Akumulační ETF dividendu nevyplácí, daň řešíš až při prodeji. Zisk je osvobozený po 3 letech držby (časový test) nebo když úhrn prodejů za rok nepřesáhne 100 000 Kč. Od 1. 1. 2026 se u akcií a podílů zrušil strop osvobození 40 mil. Kč (u kryptoaktiv zůstává).
- Nájem – příjmy z nájmu (§ 9), uplatníš skutečné výdaje, nebo paušál 30 %.
- E-shop, digitální produkty, affiliate – obvykle příjmy z podnikání (§ 7), tedy živnost a odvody.
Jak to funguje u bitcoinu, rozepisuju v článku jak koupit bitcoin v Česku. Daňové detaily se mění, u konkrétní situace se poraď s daňovým poradcem.
Jak začít
Jestli přemýšlíš, kde začít, mám pro tebe jednoduchý plán:
- Investuj do fondů. Začít může každý, i s malou částkou. Založíš si účet u brokera, pošleš třeba jen tisícovku a koupíš první fond. Nastavíš pravidelné investování a necháš čas pracovat.
- Hledej možnosti ve své zkušenosti. V čem jsi dobrý? Co tě baví? Můžeš z toho vytvořit e-book, online kurz nebo blog?
- Začni malými experimenty. Neinvestuj hned všechno do jednoho nápadu. Zkus několik malých projektů a sleduj, co funguje.
- Vzdělávej se. Čti knihy, poslouchej podcasty, sleduj videa. Ale pozor na lidí, kteří ti slibují rychlé zbohatnutí.
- Vytrvej. Tohle je maraton, ne sprint. Buď připraven na to, že první měsíce nebo roky nebudou výdělky oslnivé.
Není to procházka, ale stojí to za to
Budování pasivních příjmů není procházka sadem. Je to často frustrující, výsledky přicházejí pomalu a někdy máš chuť to vzdát. Přesně takhle jsem se cítil, když můj první e-shop nevydělal ani korunu za tři měsíce.
Jenže pak přijde den, kdy se podíváš na účet a vidíš, že ti tam přišly peníze, zatímco jsi spal. A to je dobrý pocit. Nebo když ti broker pošle hlášení, že ti přišly dividendy. Malá částka, ale ty jsi pro to nemusel nic udělat.
Postupně ty malé částky rostou. Z pár stovek se stávají tisíce. Z tisíců desetitisíce. A najednou zjistíš, že máš příjem, který pokryje část tvých výdajů, aniž bys musel zvednout prst.
Tohle je ten dlouhodobý cíl. Ne auto na sítích. Ne výdělek ve spánku za měsíc. Ale postupné budování majetku a příjmů, které ti dávají stále větší svobodu.
Pasivní příjem z indexu začíná nákupem. Pokud řešíš konkrétně Ameriku, tady je jak investovat do akcií S&P 500 z Česka (ETF, poplatky, daně v obecné rovině).
Časté otázky o pasivním příjmu
Co je pasivní příjem?
Příjem, který po počáteční investici peněz nebo času přichází s výrazně menší průběžnou prací než zaměstnání – například dividendy, výnosy z ETF, nájem, prodej e-booku nebo provize z doporučení.
Jak si vytvořit pasivní příjem bez investic?
Bez peněz můžeš investovat čas: digitální produkt (e-book, kurz), blog nebo YouTube s affiliate odkazy. Počítej s tím, že první měsíce a často i rok vyděláš málo nebo nic.
Kolik peněz potřebuju na pasivní příjem 10 000 Kč měsíčně?
Při výnosu 4 % ročně a 15% dani zhruba 3,5 milionu Kč, při 6 % kolem 2,35 milionu Kč (viz kalkulačka výše). Výnos ale není zaručený.
Jaký je nejlepší pasivní příjem pro začátečníka?
Pro mě pravidelné investování do širokých indexových ETF – začneš od stovek korun a údržba je minimální. Jak vybrat fond, píšu v článku indexové fondy a ETF pro začátečníky, srovnání platformy najdeš v recenzi Portu.
Platí se z pasivního příjmu daň?
Ano. Dividendy a úroky se daní 15 %, nájem v rámci § 9, prodej ETF a akcií je osvobozený po 3 letech držby nebo do 100 000 Kč prodejů ročně. Detail v sekci o daních výše.
Celou moji investiční cestu od prvních chyb najdeš v článku proč investuju a jak to dělám.
Co teď
Začni s něčím malým. Investuj první tisícovku. Napiš první článek. Vytvoř první digitální produkt. A pak vydrž. Protože ten, kdo vydrží, nakonec vyhraje.
A pamatuj, nejde o to přestat pracovat. Jde o to mít možnost volby. Možnost dělat práci, která tě baví, ne kterou musíš dělat, abys přežil.
Pasivní příjmy nejsou mýtus. Jsou realitou pro ty, kteří jsou ochotní začít a vytrvat.
Zdroje
- Ministerstvo financí ČR – Změny v danění prodeje podílů ve firmách a akcií (zrušení limitu 40 mil. Kč od 1. 1. 2026)
- ucto.cz – Zdanění příjmů z investic (akcie, ETF, dluhopisy) 2026
- Zákon č. 586/1992 Sb., o daních z příjmů – § 4 odst. 1 písm. t) a u), § 7, § 8, § 9, § 16a, § 36
Upozornění: Nejsem finanční poradce ani expert na investice, jde pouze o sdílení osobních zkušeností. Před jakýmkoli investičním rozhodnutím si udělej vlastní průzkum nebo se poraď s odborníkem. Investice nesou riziko ztráty.
Upozornění: Není to finanční ani investiční doporučení. Investice nesou riziko ztráty, rozhoduj se sám a podle svých podmínek.